
Spis treści
Ubezpieczenie w wypożyczalni czy zewnętrzna polisa wkładu własnego
Wyłączenia odpowiedzialności i sytuacje nieobjęte ubezpieczeniem
Najczęściej zadawane pytania o ubezpieczenie przy wynajmie samochodu
Wynajem samochodu klasy premium daje swobodę, prestiż i niezależność w podróży. Bez względu na to, czy planujesz kilkudniowy wyjazd biznesowy, rodzinny weekend, czy długą trasę zagraniczną, o komforcie decydują nie tylko osiągi i luksusowe wyposażenie.
Równie liczy się poczucie bezpieczeństwa.
Świadomy najemca wie, że nawet zaawansowane systemy asystujące nie usuwają całkowicie ryzyka. Szkoda parkingowa, szyba uszkodzona przez kamień czy kolizja spowodowana przez innego kierowcę mogą oznaczać spory wydatek. Dobrze dobrana ochrona ubezpieczeniowa zabezpiecza budżet przed nieplanowanymi kosztami i utratą kaucji.
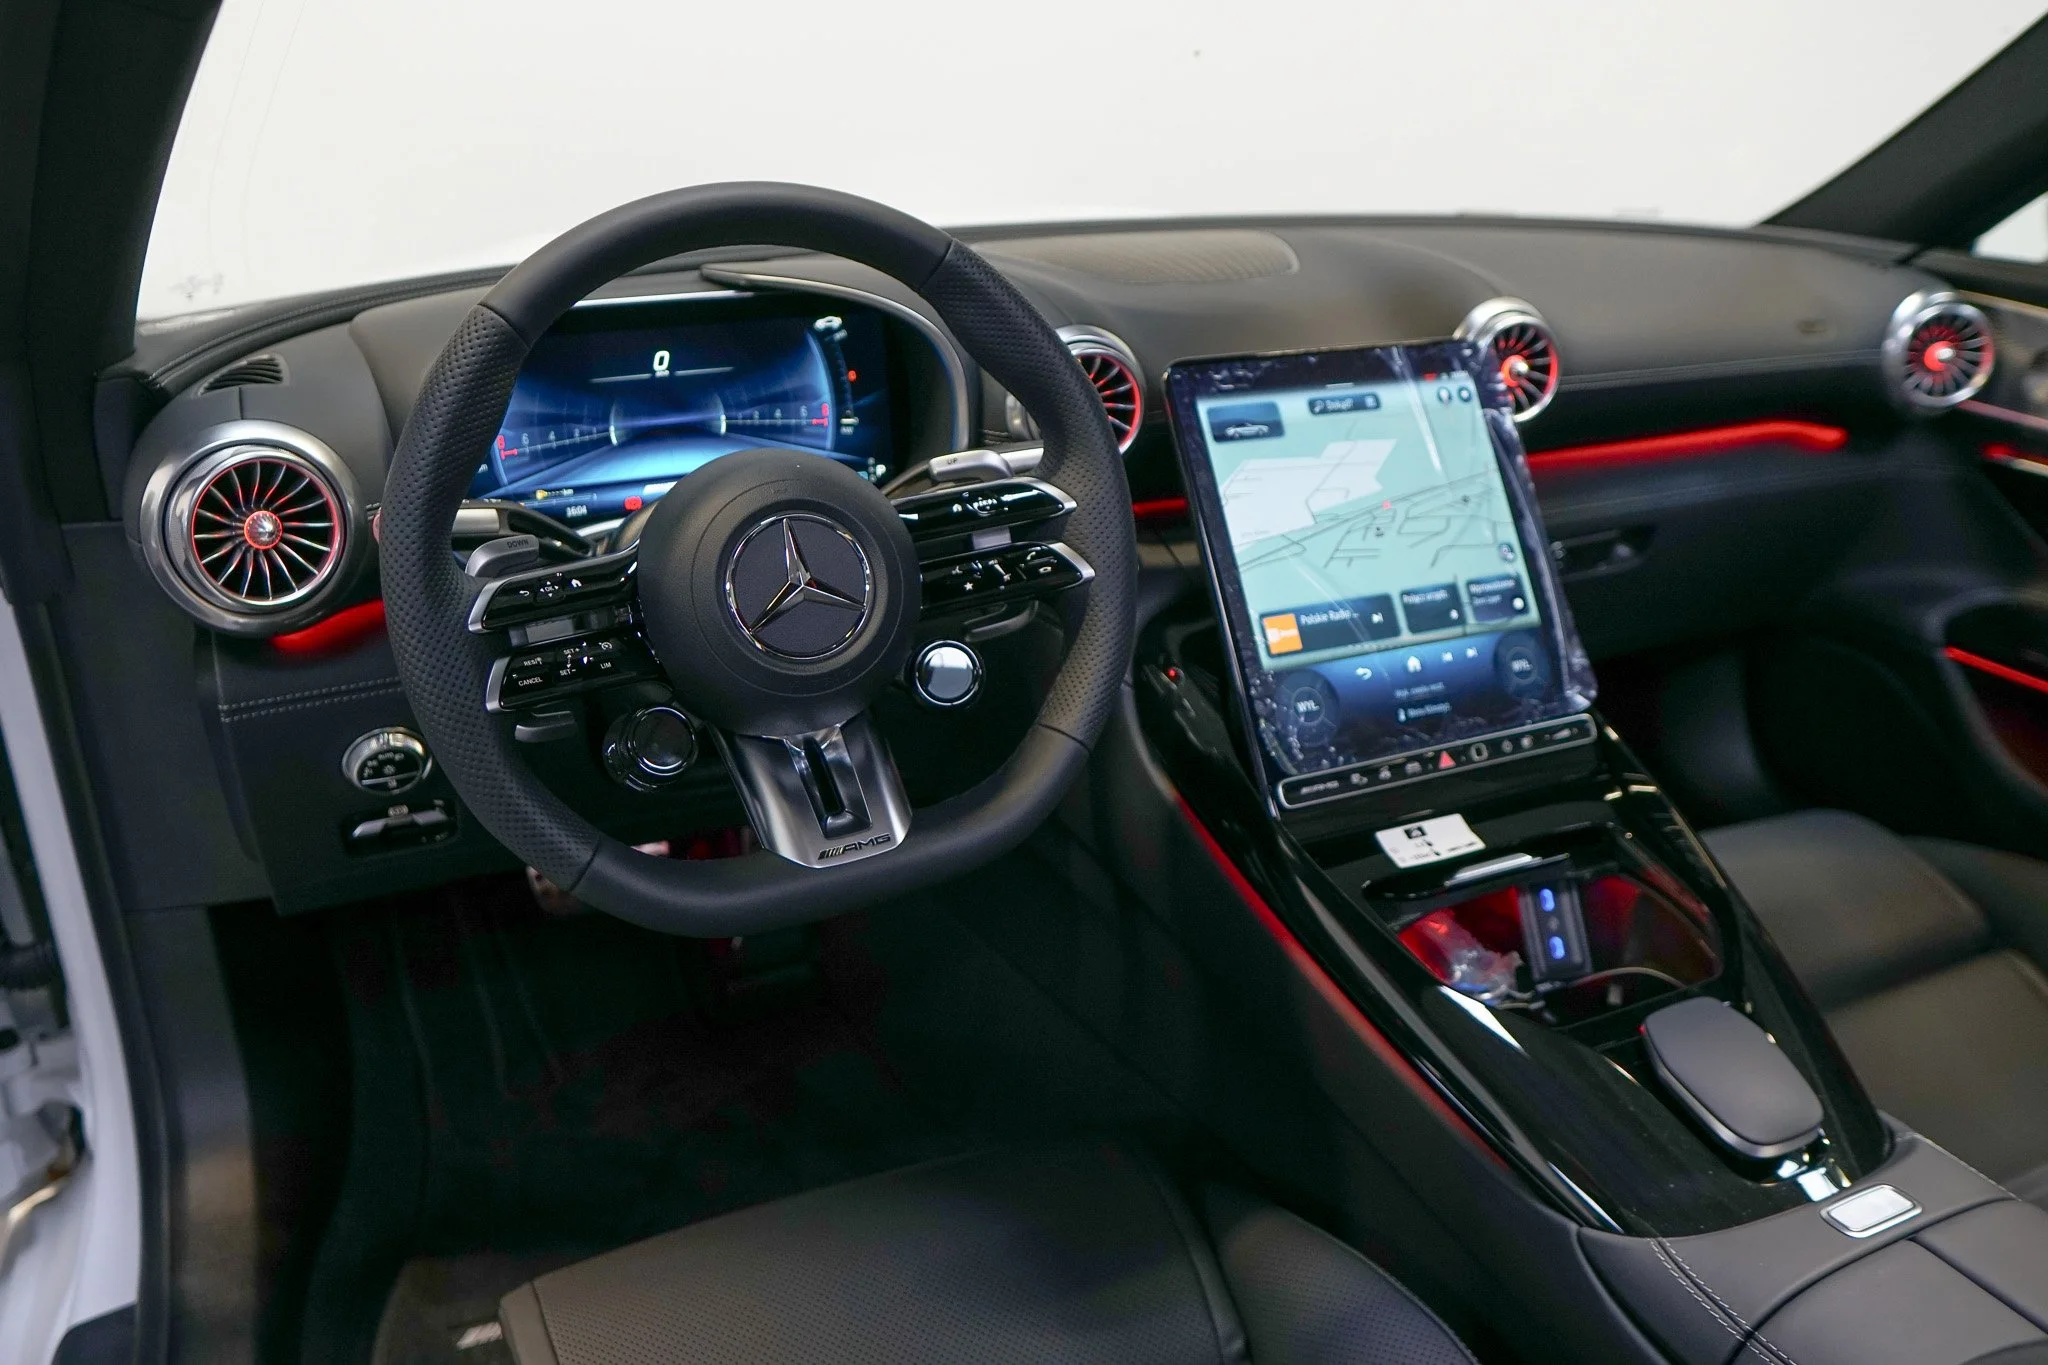
PrimeDrive korzysta z ponad 40-letniego doświadczenia motoryzacyjnego grupy Auto Partner Garcarek. Każde auto we flocie przechodzi dokładną kontrolę techniczną według procedur ASO, a czytelne pakiety ochronne sprawiają, że wynajem pozostaje przewidywalny i wolny od ukrytych opłat.
Planując bezpieczny wynajem samochodu, warto pamiętać o kilku praktycznych zasadach:
Rezerwacja online: wcześniejsze zarezerwowanie auta przez stronę internetową może zapewnić lepsze stawki i preferencyjne pakiety ubezpieczeniowe w porównaniu z umową zawieraną na miejscu.
Zakres odpowiedzialności finansowej: właściwy wariant polisy pozwala ograniczyć albo całkowicie znieść udział własny w szkodzie.
Przejrzystość umowy: dokładne poznanie warunków ubezpieczenia usuwa wątpliwości przy odbiorze i zwrocie auta.
W tym poradniku wyjaśniamy, jakie warianty ochrony oferuje rynek, czym różni się ubezpieczenie podstawowe od pełnej redukcji odpowiedzialności oraz jak dobrać rozwiązanie do własnej trasy i sposobu użytkowania auta.
Podstawowe rodzaje ubezpieczeń i pojęcie udziału własnego
Rozsądny wybór ubezpieczenia przy wynajmie samochodu zaczyna się od zrozumienia podstawowych terminów prawnych i ubezpieczeniowych. Wypożyczalnie posługują się zarówno polskimi nazwami polis komunikacyjnych, jak i międzynarodowymi skrótami branżowymi. Co dokładnie kryje się za oznaczeniami OC, AC i CDW?
Znajomość tych definicji pozwala realnie ocenić ryzyko finansowe jeszcze przed wyruszeniem w trasę.
Najważniejsze rodzaje ubezpieczeń w wynajmie
Profesjonalnie przygotowany samochód z floty wynajmu obejmuje pakiet podstawowych polis chroniących kierowcę oraz sam pojazd:
OC (odpowiedzialność cywilna) – obowiązkowa polisa przypisana do pojazdu. Chroni osoby trzecie przed skutkami szkód materialnych i osobowych, jeśli kierowca wynajętego auta spowoduje zdarzenie.
AC (autocasco) – ubezpieczenie wynajmowanego samochodu od szkód częściowych i całkowitych powstałych wskutek kolizji, pożaru, zalania, wandalizmu albo kradzieży. Zwykle łączy się z określonym udziałem własnym najemcy.
Assistance 24/7 – całodobowa pomoc drogowa dostępna w razie awarii, kolizji lub unieruchomienia pojazdu. Może obejmować holowanie, transport pasażerów i podstawienie samochodu zastępczego.
CDW (Collision Damage Waiver) – międzynarodowy standard ograniczający odpowiedzialność za szkody powypadkowe. Dla najemcy oznacza obowiązek pokrycia kosztów naprawy jedynie do ustalonego limitu.
OC najemcy – dobrowolne rozszerzenie ochrony, które zabezpiecza kierowcę przed wybranymi roszczeniami regresowymi ubezpieczyciela.
| Rodzaj ochrony | Zakres odpowiedzialności | Główna korzyść dla najemcy |
|---|---|---|
| OC pojazdu | Szkody wyrządzone osobom trzecim | Brak konieczności samodzielnego pokrywania strat innych uczestników ruchu w zakresie polisy |
| AC / CDW | Uszkodzenie, zniszczenie lub kradzież wynajętego auta | Ograniczenie kosztów naprawy pojazdu do ustalonego limitu |
| Assistance 24/7 | Awaria, unieruchomienie lub wypadek na trasie | Pomoc drogowa, holowanie i możliwość otrzymania auta zastępczego zgodnie z warunkami pakietu |
Udział własny a kaucja – jak działa mechanizm zabezpieczenia
Udział własny i kaucja są ze sobą bezpośrednio powiązane, lecz pełnią w umowie najmu inne funkcje. Rozróżnienie tych pojęć pomaga uniknąć nieporozumień podczas rozliczania rezerwacji.
Udział własny, określany też jako franczyza redukcyjna, to maksymalna, ustalona z góry kwota, którą najemca pokrywa z własnych środków przy szkodzie rozliczanej z polisy AC lub CDW. Przykład? Jeśli naprawa zarysowanego zderzaka kosztuje 4000 zł, a udział własny wynosi 1500 zł, pozostałe 2500 zł pokrywa ubezpieczyciel. W międzynarodowych sieciach udział własny może sięgać od 1500 do nawet 3000 euro za jedno zdarzenie.
Kaucja to czasowa blokada środków na karcie płatniczej kierowcy. Chroni wypożyczalnię na wypadek uszkodzeń, brakującego paliwa przy zwrocie albo potrzeby rozliczenia mandatów. Jej wysokość zwykle zależy od udziału własnego – większa odpowiedzialność materialna kierowcy oznacza wyższy depozyt.
Dopasowanie pakietu ubezpieczenia do stylu jazdy i trasy
Dobór pakietu ochronnego zależy przede wszystkim od planowanej trasy, długości umowy i indywidualnego podejścia do ryzyka. Czy warto płacić więcej za spokój, jeśli auto będzie używane tylko przez weekend? W PrimeDrive każde auto z floty ma pakiet OC, AC, NNW oraz całodobowe wsparcie assistance 24/7, a najemca wybiera poziom odpowiedzialności finansowej.
| Pakiet ochronny | Udział własny w szkodzie | Kaucja zwrotna | Zakres dodatkowy |
|---|---|---|---|
| Ubezpieczenie podstawowe | 3 000 zł | 3 500 zł | OC, AC, NNW, Assistance 24/7 |
| Ubezpieczenie rozszerzone Select | 1 000 zł | 1 000 zł | Pakiet bazowy oraz ochrona szyb, opon i felg |
| Pełna Ochrona All Inclusive | 0 zł | 0 zł | Pełna ochrona szyb, opon i felg |
Pakiet podstawowy dla doświadczonych kierowców
Wariant podstawowy jest automatycznie wliczony w standardową stawkę najmu. Sprawdzi się u kierowców, którzy dobrze znają trasę, jeżdżą głównie po sprawdzonych odcinkach i chcą utrzymać niższy stały koszt wynajmu.
Wynajem krótkoterminowy w tym wariancie wymaga ukończenia minimum 21 lat oraz posiadania prawa jazdy od co najmniej 2 lat.
Przy tej opcji najemca przyjmuje udział własny w szkodzie na poziomie 3 000 zł i kaucję zabezpieczającą w wysokości 3 500 zł. Wypożyczalnia blokuje kaucję na karcie płatniczej na czas umowy, a następnie zwalnia ją po zwrocie pojazdu w stanie zgodnym z warunkami najmu.
Wariant rozszerzony z ochroną szyb, opon i felg
Na drogach szybkiego ruchu i w zatłoczonym mieście zewnętrzne elementy auta są szczególnie narażone na przypadkowe uszkodzenia. Pakiet Select stanowi rozsądny kompromis między ceną a zakresem ochrony. Obniża udział własny i wymaganą kaucję do 1 000 zł.
Wariant zapewnia ochronę szyb, opon i felg, zabezpieczając najemcę przed kosztami związanymi między innymi z:
odpryskami na przedniej szybie spowodowanymi przez kamienie spod kół innych aut,
uszkodzeniem opony na nierównej nawierzchni,
zarysowaniem rantów aluminiowych felg podczas manewrowania przy wysokich krawężnikach.
Pełna Ochrona All Inclusive bez udziału własnego i kaucji
Dla kierowców oczekujących maksymalnej wygody przygotowano pakiet Pełnej Ochrony All Inclusive. Opcja ta znosi udział własny do 0 zł i obniża wymaganą kaucję do 0 zł. Nie trzeba więc blokować środków na karcie.
Jeśli dojdzie do zdarzenia objętego pakietem, wypożyczalnia prowadzi likwidację szkody i organizuje auto zastępcze zgodnie z warunkami assistance.
Ubezpieczenie w wypożyczalni czy zewnętrzna polisa wkładu własnego
Planując wynajem samochodu, kierowca może kupić pełną ochronę bezpośrednio w wypożyczalni albo wybrać zewnętrzne ubezpieczenie wkładu własnego, czyli Excess Insurance. Obie opcje chronią budżet przed kosztami uszkodzenia auta, ale różnią się sposobem likwidacji szkody i blokowania środków. Która z nich wymaga mniej czasu i własnych pieniędzy?
Wybrany model zabezpieczenia wpływa nie tylko na cenę podróży, lecz także na liczbę formalności przy odbiorze i zwrocie samochodu.
Bezpośrednia ochrona w wypożyczalni
Pakiet kupiony bezpośrednio w wypożyczalni to wygodna opcja dla osób, które chcą ograniczyć dokumenty i procedury. Wybór Pełnej Ochrony w PrimeDrive znosi lub wyraźnie redukuje odpowiedzialność finansową za szkody objęte pakietem.
Najważniejsze zalety tego rozwiązania to:
Mniej formalności przy zwrocie: szkodę obsługuje wypożyczalnia według warunków umowy.
Brak wysokiej blokady środków: pełny pakiet pozwala obniżyć kaucję albo zmniejszyć ją do 0 zł.
Szybkie rozliczenie: najemca nie czeka na refundację od zewnętrznego ubezpieczyciela.
Zewnętrzne polisy typu Excess
Ubezpieczenie wkładu własnego kupione u zewnętrznego brokera lub przypisane do karty płatniczej działa najczęściej na zasadzie refundacji. Z punktu widzenia wypożyczalni najemca wciąż odpowiada za uszkodzenia do kwoty udziału własnego zapisanej w umowie.
Likwidacja szkody przy zewnętrznej polisie zazwyczaj przebiega tak:
Zamrożenie wysokiej kaucji: wypożyczalnia blokuje pełny depozyt wymagany w wariancie podstawowym.
Potrącenie kosztów szkody: wypożyczalnia pobiera właściwą kwotę z kaucji albo obciąża kartę płatniczą.
Zebranie dokumentacji: najemca przygotowuje protokół zwrotu, fakturę za naprawę, umowę najmu i potwierdzenie obciążenia rachunku.
Złożenie wniosku o refundację: dokumenty otrzymuje ubezpieczyciel, który sprawdza podstawę zwrotu.
| Parametr | Bezpośrednia ochrona w wypożyczalni | Zewnętrzna polisa wkładu własnego |
|---|---|---|
| Pobranie kaucji | Wyraźnie obniżona lub brak | Pełna kwota depozytu zablokowana na karcie |
| Zaangażowanie własnych środków | Brak w zakresie objętym pakietem | Tak – najemca płaci i oczekuje na zwrot |
| Formalności powypadkowe | Ograniczone do minimum | Samodzielne zgłoszenie i likwidacja szkody |
| Czas odzyskania środków | Rozliczenie bezpośrednio z wypożyczalnią | Najczęściej od 14 do 60 dni |
Ochrona z karty kredytowej a wynajem auta
Wielu kierowców zakłada, że złota, platynowa lub czarna karta płatnicza automatycznie zwalnia ich z zakupu osobnego pakietu ochronnego. Czy sam kolor karty rzeczywiście gwarantuje pełne zabezpieczenie? Bankowe ubezpieczenie turystyczne może zawierać moduł pokrycia wkładu własnego, ale poleganie wyłącznie na nim wymaga dokładnego przeczytania Ogólnych Warunków Ubezpieczenia.
Polisa przypisana do karty działa inaczej niż pakiet kupowany podczas rezerwacji auta. Przy szkodzie wypożyczalnia rozlicza kaucję z kierowcą, a najemca później sam występuje do ubezpieczyciela bankowego o zwrot pieniędzy.
Warunki aktywacji ubezpieczenia z karty
Instytucje finansowe wskazują wymogi, które trzeba spełnić, by uruchomić ochronę. Niespełnienie choćby jednego z nich może zakończyć się odmową wypłaty odszkodowania.
Płatność kartą za 100% usługi – pełna kwota rezerwacji i depozyt muszą zostać opłacone lub zablokowane na karcie objętej programem.
Główny najemca jako posiadacz karty – dane w umowie najmu muszą odpowiadać danym posiadacza karty.
Wymogi dotyczące wieku kierowcy – bank może wprowadzić własne limity, przykładowo od 25 do 70 lat.
Czas trwania umowy – ochrona bankowa często obejmuje wynajem trwający maksymalnie 30 lub 31 dni.
Ograniczenia i wyłączenia polis bankowych
Najwięcej uwagi wymagają wyłączenia odpowiedzialności, które mogą obejmować także samochody premium. Przed rezygnacją z dedykowanego pakietu trzeba więc porównać zakres obu ofert – najlepiej punkt po punkcie.
| Element ochrony | Ubezpieczenie z karty kredytowej | Pełna Ochrona w PrimeDrive |
|---|---|---|
| Samochody luksusowe i sportowe | Często wyłączone z ochrony lub objęte limitem wartości 150–200 tys. zł | Ochrona całej floty, w tym modeli Mercedes-Benz, zgodnie z warunkami pakietu |
| Uszkodzenia kół, opon i szyb | Zazwyczaj wyłączone w podstawowym OWU | Włączone w pakiet ochronny |
| Wysokość kaucji przy odbiorze | Standardowa blokada na karcie | Kaucja zredukowana do 0 zł |
| Likwidacja szkody | Najemca płaci i oczekuje na refundację | Bezgotówkowa obsługa szkody w zakresie objętym ochroną |
Polisy bankowe mogą wyłączać auta o wysokiej wartości rynkowej, vany i modele z napędem na cztery koła. Uzyskanie refundacji często wymaga raportu policji, kosztorysu naprawy, faktur i protokołu zwrotu pojazdu.
Koszt dodatkowej polisy a potencjalne ryzyko
Wybór zakresu ubezpieczenia często sprowadza się do prostego pytania: czy warto dopłacić kilkadziesiąt złotych dziennie za spokojniejszą podróż? Na rynku zagranicznym rozszerzona ochrona może kosztować od 5 do 100 euro za dobę, czasem więcej niż podstawowa cena wynajmu.
W segmencie premium liczy się przede wszystkim relacja ceny pakietu do możliwych kosztów naprawy szkody.
Brak pełnej ochrony oznacza, że przy zdarzeniu drogowym lub parkingowym kierowca odpowiada do wysokości udziału własnego. Zestawienie dziennej ceny pakietu z kosztami napraw nowoczesnego auta dobrze pokazuje skalę ryzyka związanego z opcją podstawową.
| Element lub zdarzenie | Koszt przy ubezpieczeniu podstawowym | Koszt przy Pełnej Ochronie PrimeDrive |
|---|---|---|
| Głęboka rysa parkingowa na drzwiach | Potrącenie z kaucji: 1 500–3 000 zł | 0 zł w zakresie objętym pakietem |
| Uszkodzenie felgi aluminiowej | Regeneracja lub wymiana: 1 000–2 500 zł | 0 zł w zakresie objętym pakietem |
| Pęknięcie klosza reflektora LED | Pokrycie szkody do limitu: do 5 000 zł | 0 zł w zakresie objętym pakietem |
| Dzienna dopłata do najmu | 0 zł | Stała, jasno określona opłata dobowa |
Kiedy pełna ochrona jest szczególnie uzasadniona
Pakiet znoszący udział własny warto rozważyć przy podwyższonym ryzyku użytkowania auta:
Intensywny ruch miejski i ciasne parkingi – manewrowanie w centrach miast, garażach podziemnych i na zatłoczonych osiedlach zwiększa prawdopodobieństwo szkody parkingowej.
Długie trasy i wyjazdy zagraniczne – zmienna pogoda, kamienie uderzające w szybę i nieznajomość lokalnych dróg przemawiają za szerszym zabezpieczeniem.
Wyjazdy rodzinne i urlopowe – pełna ochrona zmniejsza stres o stan samochodu pozostawionego przy hotelu, plaży albo atrakcji turystycznej.
Wynajem modeli klasy wyższej – naprawa wyposażenia samochodów Mercedes-Benz może kosztować dużo więcej niż w popularnych segmentach.
Dopłata do pełnego pakietu stanowi małą część wartości pojazdu, a pozwala ograniczyć ryzyko nieplanowanych wydatków w budżecie wyjazdu.
Skutki finansowe szkód parkingowych w samochodach premium
Współczesne auta premium korzystają z wielu czujników ultradźwiękowych, radarów i kamer 360 stopni. Dlatego nawet pozornie drobna obcierka parkingowa może wymagać czegoś więcej niż prostych prac lakierniczych.
Naprawa według standardów ASO może oznaczać demontaż pasa przedniego lub tylnego, lakierowanie wielowarstwowe i ponowną kalibrację systemów wsparcia kierowcy. Wymiana adaptacyjnego reflektora LED, naprawa felgi AMG czy lakierowanie elementu z perłowym wykończeniem mogą szybko przekroczyć kwotę standardowej kaucji.
Wyłączenia odpowiedzialności i sytuacje nieobjęte ubezpieczeniem
Pakiet znoszący udział własny zapewnia wysoki komfort, lecz nie zwalnia kierowcy z odpowiedzialności za samochód. Czy pełna ochrona oznacza, że można ignorować regulamin? Nie. Każda polisa i regulamin wypożyczalni zawierają wyłączenia dotyczące szkód umyślnych, rażącego niedbalstwa oraz łamania prawa.
Kiedy ubezpieczenie nie zadziała
Nawet najwyższy wariant ochrony nie pokryje kosztów w poniższych sytuacjach:
Prowadzenie pod wpływem alkoholu lub substancji odurzających – ubezpieczyciel może zastosować regres i obciążyć sprawcę pełnym kosztem szkody.
Zatankowanie niewłaściwego paliwa – najemca pokrywa koszty holowania, płukania układu paliwowego albo naprawy jednostki napędowej.
Zgubienie kluczyka lub dokumentów – polisa AC zwykle nie pokrywa ceny nowego kluczyka, kodowania immobilizera ani odtworzenia dokumentów.
Uszkodzenie wnętrza pojazdu – porysowane dekory, poplamiona lub wypalona tapicerka i połamane elementy kokpitu są uznawane za skutek niewłaściwego użytkowania.
Udostępnienie auta osobie nieupoważnionej – prowadzenie przez osobę niewpisaną do umowy może pozbawić najemcę ochrony.
Niedozwolony wyjazd za granicę – podróż bez wcześniejszego zgłoszenia i zgody wypożyczalni może unieważnić rozszerzony pakiet.
| Zdarzenie | Status ochrony ubezpieczeniowej | Konsekwencje dla najemcy |
|---|---|---|
| Mandaty i kary administracyjne | Brak ochrony | Pokrycie mandatu oraz ewentualnej opłaty manipulacyjnej |
| Zatankowanie niewłaściwego paliwa | Wyłączenie z polisy | Pokrycie kosztów serwisu i holowania |
| Zgubienie kluczyka | Brak ochrony | Pokrycie kosztu klucza i programowania |
| Jazda pod wpływem alkoholu | Możliwy regres ubezpieczeniowy | Odpowiedzialność finansowa do pełnej wartości auta |
| Zniszczenie tapicerki lub wnętrza | Wyłączenie z polisy | Koszt detailingu, naprawy lub wymiany elementów |
Mandaty i opłaty drogowe
Mandatów i kar administracyjnych nie pokrywa ubezpieczenie komunikacyjne. Wykroczenia zarejestrowane przez fotoradary, nieopłacony parking czy przejazd płatnym odcinkiem bez wymaganego systemu e-TOLL obciążają osobę wynajmującą auto.
Najczęściej zadawane pytania o ubezpieczenie przy wynajmie samochodu
Dobór pakietu ochronnego wpływa na spokój podczas każdej trasy. Karta kredytowa, kolizja, a może wyjazd za granicę – co najczęściej budzi wątpliwości kierowców? Poniżej odpowiadamy na najczęściej zadawane pytania.
Czy przy pełnym ubezpieczeniu potrzebna jest karta kredytowa
W tradycyjnym modelu karta kredytowa służy do blokowania kaucji na wypadek uszkodzenia samochodu. Przy pakiecie Pełna Ochrona, który usuwa udział własny w objętych nim szkodach, reguły mogą być bardziej elastyczne.
W PrimeDrive pełny pakiet pozwala obniżyć depozyt do symbolicznej kwoty albo całkowicie go znieść. Można więc zapłacić standardową kartą debetową lub przelewem – zgodnie z aktualnymi warunkami rezerwacji.
| Wariant ochrony | Wymóg karty kredytowej | Wysokość kaucji lub blokady |
|---|---|---|
| Pakiet podstawowy | Zazwyczaj wymagana | Pełna kaucja zgodna z klasą auta |
| Pełna Ochrona | Opcjonalna, akceptowana karta debetowa | Zniesiona do 0 zł lub zredukowana do minimum |
Jak postąpić po kolizji lub uszkodzeniu wynajętego auta
Po zdarzeniu drogowym należy zachować spokój i działać według procedury wypożyczalni:
- Zabezpiecz miejsce zdarzenia: włącz światła awaryjne, załóż kamizelkę odblaskową i ustaw trójkąt ostrzegawczy. Sprawdź, czy któryś z uczestników potrzebuje pomocy medycznej.
- Skontaktuj się z assistance 24/7: od razu powiadom wypożyczalnię. Konsultant poda kolejne kroki, a w razie potrzeby zorganizuje holowanie.
- Przygotuj dokumentację: spisz oświadczenie ze sprawcą. Jeśli pojawi się spór, brakuje dokumentów albo sprawca pozostaje nieznany, wezwij Policję.
- Odbierz auto zastępcze: wypożyczalnia udostępni pojazd zastępczy według warunków assistance i wybranego pakietu.
Czy ubezpieczenie obowiązuje podczas wyjazdu za granicę
Podstawowy zakres polis może obowiązywać wyłącznie na terenie Polski. Przed podróżą trzeba zgłosić planowany wyjazd wypożyczalni, aby rozszerzyć terytorialny zakres autocasco i assistance 24/7.
Wyjazd do większości krajów Unii Europejskiej i strefy Schengen wymaga uzupełnienia odpowiednich zapisów w umowie. Przed wyruszeniem w trasę dobrze sprawdzić kilka reguł:
- Weryfikacja strefy podróży: zgłoszenie pozwala przygotować dokumenty potwierdzające zgodę na wyjazd samochodu za granicę.
- Uprawnienia do kierowania: państwa UE honorują polskie prawo jazdy. Poza Europą może być potrzebne międzynarodowe prawo jazdy.
- Kontrola techniczna: auta przygotowywane do tras międzynarodowych przechodzą kontrolę w standardzie ASO Mercedes-Benz Garcarek.
Bezstresowa mobilność z flotą PrimeDrive
Dobry pakiet ubezpieczeń stanowi podstawę bezpiecznej podróży. PrimeDrive łączy wysoki standard obsługi z czytelnymi warunkami wynajmu, dzięki czemu kierowca może skupić się na przyjemności prowadzenia. Chcesz cieszyć się autem premium bez ciągłego myślenia o kaucji i kosztach drobnej szkody?
Wybierając wynajem samochodu w PrimeDrive, otrzymujesz:
Ponad 40 lat tradycji motoryzacyjnej – doświadczenie grupy Auto Partner Garcarek i obsługę prowadzoną według procedur ASO.
Flotę klasy premium – najnowsze modele Mercedes-Benz kontrolowane przed każdym wydaniem.
Przejrzyste zasady – jasną Tabelę Opłat i elastyczne pakiety ochronne, w tym wariant z udziałem własnym i kaucją na poziomie 0 zł.
Assistance 24/7 – całodobową opiekę na trasie, wsparcie techniczne i możliwość otrzymania pojazdu zastępczego według warunków pakietu.
Skorzystaj z szybkiej rezerwacji online na primedrive.pl albo odwiedź salony w Ociążu koło Kalisza oraz w Koninie, aby wybrać model odpowiadający Twoim oczekiwaniom.